
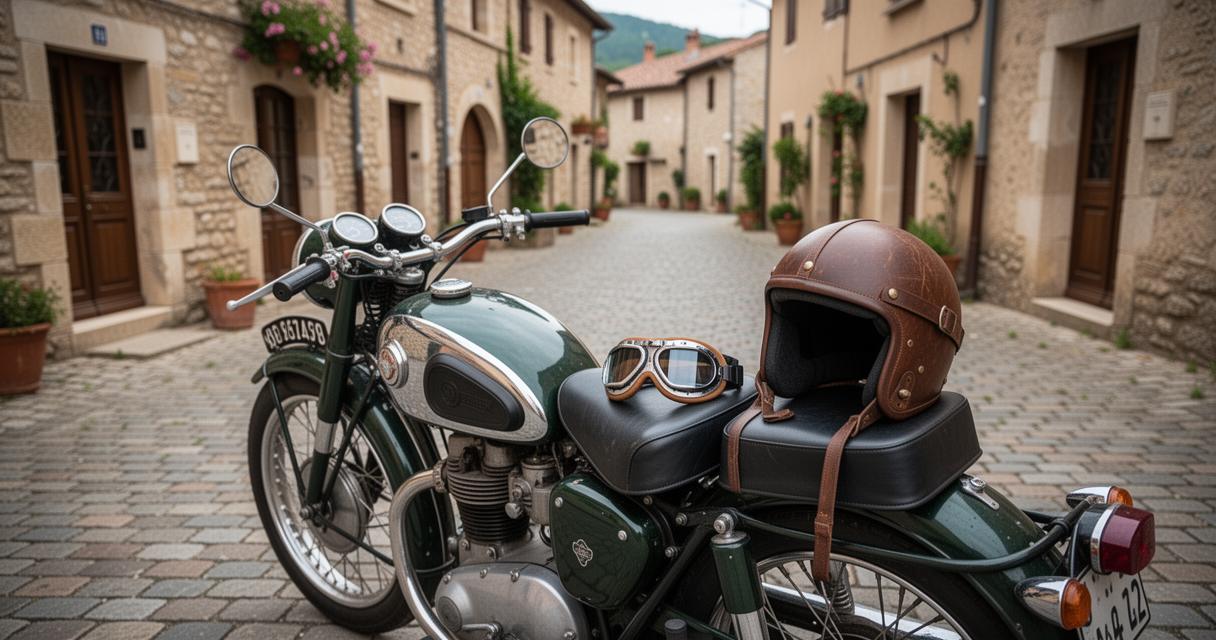
Rouler avec une 125cc de collection procure un plaisir particulier, entre nostalgie mécanique et liberté retrouvée sur les petites routes. Mais avant d’enfourcher ce genre de véhicule, il convient de bien s’informer sur les obligations légales et sur les meilleures façons de se protéger. Entre les formules d’assurance, les critères d’éligibilité et les démarches administratives, plusieurs éléments méritent d’être étudiés avec attention pour rouler l’esprit tranquille.
En quelques points
- L’assurance d’une moto de collection est une obligation légale, même si le véhicule est utilisé de manière occasionnelle comme un second véhicule.
- Le choix entre une assurance au tiers ou tous risques doit se baser sur la valeur réelle du deux-roues et sur l’usage prévu par le propriétaire.
- La notion de valeur agréée est essentielle pour les motos de collection, car elle définit le montant du remboursement en cas de sinistre en se basant sur une expertise spécifique.
- Le montant de la prime d’assurance est influencé par plusieurs facteurs, tels que l’expérience du conducteur, le lieu de stationnement sécurisé et le kilométrage annuel parcouru.
- Des options complémentaires comme l’assistance dès le premier kilomètre, la garantie individuelle du pilote et la protection juridique renforcent la sécurité du conducteur.
- Les conducteurs de 125cc doivent respecter les obligations légales de permis (A1) ou, pour les titulaires du permis B, suivre une formation pratique obligatoire pour être couverts.
- La comparaison des offres en ligne permet de trouver le contrat le plus adapté, en privilégiant l’étendue des garanties plutôt que le seul critère du prix.
Quelles garanties privilégier pour protéger votre deux-roues de collection
Avant toute chose, il faut rappeler qu’assurer sa moto est une obligation légale, et cela reste vrai même lorsque le véhicule de collection est peu utilisé ou temporairement immobilisé. Pour qu’une moto obtienne le statut de véhicule de collection, elle doit généralement avoir dépassé un certain âge, ce qui permet ensuite de demander une carte grise collection accompagnée d’une attestation délivrée par un organisme compétent ou par le constructeur. Cette moto de collection doit en outre rester un véhicule secondaire, utilisé de façon occasionnelle pour des balades ou des rassemblements, ce qui influence directement le type de contrat proposé par les assureurs.
Formule au tiers ou tous risques : adapter la protection à la valeur du véhicule
Le choix de la formule dépend avant tout de la valeur du deux-roues et de son usage. La responsabilité civile, obligatoire, couvre les dommages causés à des tiers, avec des plafonds pouvant atteindre des montants très élevés pour les dommages matériels. Pour une 125cc ancienne de faible valeur, une simple assurance au tiers peut suffire, éventuellement complétée d’une garantie vol et incendie si le stationnement se fait à l’extérieur. À l’inverse, pour un modèle plus recherché ou remis à neuf, la formule tous risques devient pertinente puisqu’elle couvre l’ensemble des dommages, y compris ceux causés par le vandalisme ou une chute individuelle sans tiers responsable. La notion de valeur agréée joue alors un rôle central, car elle correspond à la cote propre aux véhicules de collection plutôt qu’à une cote de marché classique, et elle sert de base au remboursement en cas de sinistre.
Les options d’assistance et de dépannage pour une sérénité renforcée
Au-delà des garanties de base, plusieurs options viennent renforcer la protection du conducteur et de son véhicule. L’assistance dès le premier kilomètre permet une prise en charge rapide en cas de panne, de vol ou d’accident, disponible à toute heure. Certains contrats proposent également une garantie individuelle du pilote, versant un capital en cas d’invalidité ou de décès, ainsi qu’une couverture spécifique pour l’équipement du motard comme le casque, les gants ou le gilet airbag. La protection juridique complète souvent ces options, offrant un accompagnement en cas de litige lié à un sinistre.
Comment obtenir un devis adapté à votre profil de conducteur
Obtenir un devis personnalisé reste la meilleure façon de connaître le coût réel d’une assurance moto de collection. Plusieurs paramètres entrent en jeu et influencent directement le montant de la prime proposée par l’assureur.
Les critères qui influencent le prix de votre contrat
Le prix d’un contrat d’assurance moto varie selon de nombreux facteurs : l’âge et l’expérience du conducteur, le lieu de stationnement, le kilométrage annuel parcouru, ainsi que la valeur du véhicule. Les contrats limitant l’usage à quelques milliers de kilomètres par an bénéficient souvent de tarifs plus avantageux, ce qui correspond bien à l’usage occasionnel des motos de collection. Un jeune conducteur ou un profil récemment titulaire du permis paiera généralement une prime plus élevée, en raison du risque statistique plus important associé à l’inexpérience. Le stationnement sécurisé, dans un garage fermé par exemple, permet également de réduire la cotisation, tout comme l’absence de sinistre au cours des années précédentes. Certains assureurs appliquent aussi une remise fidélité lorsque l’assuré possède déjà un autre contrat moto ou auto chez le même organisme.
Souscrire en ligne : les étapes pour finaliser votre protection
La souscription d’une assurance vehicule de collection se fait aujourd’hui très largement en ligne, ce qui simplifie considérablement les démarches. Il suffit généralement de renseigner les caractéristiques du deux-roues, la carte grise collection, le permis de conduire et l’usage prévu pour obtenir une estimation en quelques minutes. Comparer plusieurs offres avant de souscrire permet de repérer les garanties les plus adaptées à son profil, tout en gardant à l’esprit que le prix ne doit pas être le seul critère de choix : l’étendue des garanties et la qualité de l’assistance comptent tout autant.
Formation et permis : ce que vous devez savoir avant de conduire votre 125CC
Avant de conduire une 125cc, qu’elle soit de collection ou plus récente, certaines obligations liées au permis s’appliquent selon le profil du conducteur. Ces règles concernent aussi bien les motos que les scooters de cette cylindrée.
Les obligations pour les jeunes conducteurs et les détenteurs du permis auto
Un jeune conducteur souhaitant piloter une 125cc doit détenir un permis A1, ou à défaut un permis A2 ou A. Pour les titulaires du permis auto depuis au moins deux ans, il est possible de conduire ce type de deux-roues à condition de suivre une formation pratique obligatoire de quelques heures dans un organisme agréé. Cette étape, souvent méconnue, conditionne la validité de l’assurance en cas de sinistre : rouler sans respecter cette obligation peut compromettre l’indemnisation.
Prévenir les accidents grâce à une préparation adaptée
La formation ne se limite pas à une simple formalité administrative : elle permet aussi d’acquérir les bons réflexes pour anticiper les dangers de la route et réduire le risque d’accident. Les deux-roues restent particulièrement exposés aux aléas de la circulation, qu’il s’agisse des intempéries, des chutes ou des collisions avec d’autres usagers. Porter un équipement adapté, entretenir régulièrement son véhicule et respecter le contrôle technique lorsqu’il est requis contribuent également à limiter les risques. Associée à une assurance bien choisie, cette préparation permet de profiter pleinement de sa moto de collection tout en roulant dans des conditions de sécurité optimales.